

Environ 300 000 t/an
Capacité EMAPHOS (PPA)
Capacité portée d'un niveau initial de 140 000 tonnes P2O5 par an à environ 300 000 tonnes en 2023 à Jorf Lasfar.
100 % du capital
Participation visée par OCP
Rachat des parts de Budenheim et Prayon via OCP Specialty Products & Solutions, finalisation attendue début 2027 sous réserve des autorisations réglementaires.
147 millions de t/an
Capacité mondiale d'acide phosphorique hors Chine
Production chinoise estimée à 80-85 millions de tonnes pour un potentiel d'environ 140 millions (données 2024).
Environ 35x
Écart de réserves Maroc / Arabie saoudite
L'Arabie saoudite détiendrait environ 35 fois moins de réserves de phosphates que le Maroc tout en renforçant sa position dans les engrais.
Benchmark de l'acide phosphorique purifié : capacité d'EMAPHOS portée à 300 000 t/an, rachat OCP attendu début 2027, et comparaison des marges face à la Chine, la Belgique et l'Arabie saoudite.
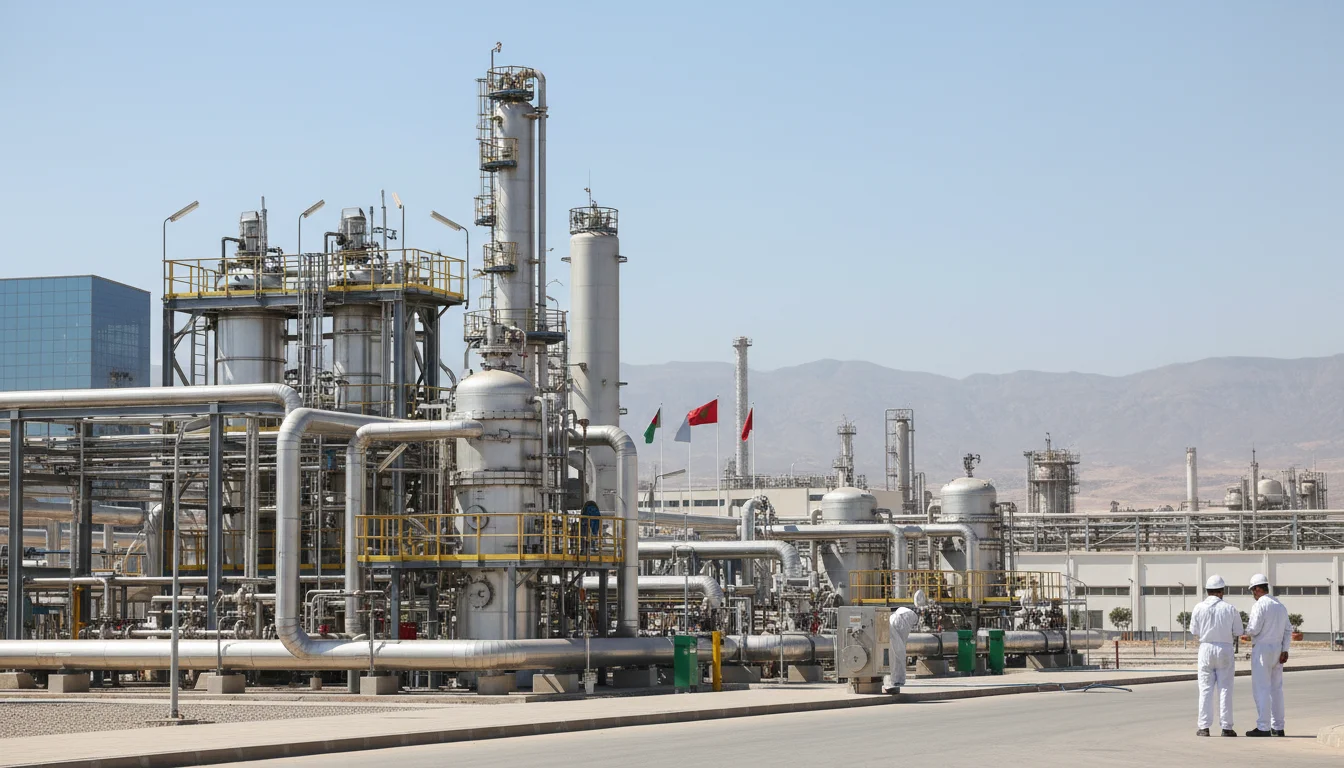
Chiffre clé : une capacité d'acide phosphorique purifié portée à environ 300 000 tonnes par an à Jorf Lasfar
Le chiffre à retenir : environ 300 000 tonnes par an. C'est la capacité de production d'EMAPHOS (Euro Maroc Phosphore), la plateforme d'acide phosphorique purifié (PPA) de Jorf Lasfar, après son extension. Créée en 1996 et entrée en production en janvier 1998 sous forme de coentreprise à parts égales entre OCP, le belge Prayon et l'allemand Chemische Fabrik Budenheim, l'unité est partie d'une capacité de 140 000 tonnes P2O5 par an, portée à environ 300 000 tonnes en 2023, selon Le Matin et La Vie éco.
Le second chiffre structurant est un pourcentage : 100 %. Le 14 octobre 2026, le Groupe OCP a annoncé son intention de racheter les participations détenues par Budenheim et Prayon dans EMAPHOS, opération menée via sa filiale OCP Specialty Products & Solutions (SPS) et dont la finalisation est attendue début 2027, sous réserve des autorisations réglementaires, d'après Médias24 et Le Desk. Le prix de la transaction n'a pas été communiqué.
Lu ensemble, ces deux nombres résument la thèse d'investissement : le Maroc ne cherche plus seulement à exporter de l'acide marchand, mais à capter la marge de transformation sur un produit vendu à l'agroalimentaire, à la pharmacie, aux engrais de spécialité et aux applications liées à la transition énergétique, segments cités dans la communication relayée par la presse économique marocaine.
- La capacité d'EMAPHOS à Jorf Lasfar est passée d'un niveau initial de 140 000 tonnes P2O5 par an à environ 300 000 tonnes en 2023.
- OCP a annoncé le 14 octobre 2026 son intention de racheter les parts de Budenheim et Prayon pour détenir 100 % d'EMAPHOS, via OCP Specialty Products & Solutions, avec une finalisation attendue début 2027 et un prix non communiqué.
- Prayon et Budenheim resteront partenaires commerciaux et conserveront leurs relations d'approvisionnement ; OCP détient déjà 50 % de Prayon.
- Le benchmark régional se joue sur la position dans la courbe de coûts et l'intégration amont, pas sur le volume brut, la Chine produisant 80 à 85 millions de tonnes d'acide pour un potentiel d'environ 140 millions.
- Les opportunités accessibles aux tiers se situent surtout en aval et en périphérie industrielle (formulation, conditionnement normé, qualité, logistique spécialisée), avec un aléa réglementaire à intégrer au calendrier.
13 milliards USD
Programme d'investissement vert OCP 2023-2027
Soit, à titre d'approximation indicative au taux courant, de l'ordre de 120 à 130 milliards MAD, orienté capacité, renouvelables et diversification produit.
Benchmark régional : comparaison Maroc, Belgique, Chine et Arabie saoudite sur le PPA
Réponse directe : sur le PPA, le Maroc combine l'amont minier et, désormais, le contrôle capitalistique de l'aval ; la Belgique apporte la technologie et l'accès client européen ; la Chine domine en volume mais reste contrainte par sa politique d'exportation ; l'Arabie saoudite monte en puissance sur les engrais avec une base de réserves très inférieure.
Deux repères de cadrage, issus de sources publiques. D'une part, hors Chine, la capacité mondiale de production d'acide phosphorique est de l'ordre de 147 millions de tonnes par an, la production chinoise étant estimée à 80-85 millions de tonnes au lieu d'un potentiel d'environ 140 millions, selon L'Élémentarium (données 2024). D'autre part, l'Arabie saoudite détiendrait environ 35 fois moins de réserves de phosphates que le Maroc tout en jouant un rôle croissant dans l'industrie mondiale des engrais, d'après l'Agence Ecofin. Ces volumes concernent très majoritairement l'acide de qualité engrais ; le PPA n'en représente qu'une fraction étroite et nettement plus rémunératrice.
| Critère | Maroc (OCP / EMAPHOS) | Belgique (Prayon) | Chine | Arabie saoudite |
|---|---|---|---|---|
| Position dans la chaîne | Mine, acide marchand et PPA intégrés sur une même plateforme (Jorf Lasfar) | Technologie d'extraction par voie humide et transformation aval | Capacités massives, intégration variable selon les groupes | Intégration engrais, roche importée en partie |
| Capacité PPA de référence citée | Environ 300 000 t/an (EMAPHOS, 2023) | Non communiquée dans les sources utilisées | Non communiquée dans les sources utilisées | Non communiquée dans les sources utilisées |
| Base de ressources | Premières réserves mondiales de phosphate naturel | Aucune, dépendance aux importations d'acide | Réserves significatives, priorité au marché intérieur | Environ 35 fois moins de réserves que le Maroc |
| Niveau de prix FOB (indicatif) | Prime PPA sur l'acide marchand, estimée de l'ordre de 1,4x à 2x | Prix de marché européen, coût d'intrant importé | Prix domestique souvent décoté, export encadré | Positionnement principalement engrais |
| Principal facteur de marge | Intégration amont et coût logistique interne | Savoir-faire procédé et proximité client | Échelle et coût énergie | Coût de l'ammoniac et du soufre |
Les niveaux de prix FOB et la prime PPA figurant dans ce tableau sont des hypothèses indicatives de modélisation, et non des cotations vérifiées ; les capacités non communiquées ne sont volontairement pas estimées.
La lecture comparative est claire. Le différentiel marocain ne se joue pas sur le volume brut, où la Chine reste hors d'atteinte, mais sur la position relative dans la courbe de coûts : un producteur qui possède la roche, l'acide marchand, l'utilité industrielle et l'exutoire portuaire absorbe moins de marge intermédiaire qu'un transformateur européen dépendant d'acide importé. À l'inverse, Prayon et Budenheim conservent un actif immatériel difficile à répliquer, à savoir la relation client sur des qualités alimentaires et pharmaceutiques très spécifiées. Les sources relayées par Le Brief indiquent d'ailleurs que les deux groupes européens resteront partenaires commerciaux et maintiendront leurs relations d'approvisionnement après l'opération, et qu'OCP détient déjà 50 % du capital de Prayon.
Interprétation : ce qui explique le mouvement vers l'aval
Trois dynamiques expliquent les chiffres ci-dessus.
1. La captation de la marge de spécialité. Le PPA est un produit de transformation : il part d'acide marchand et se valorise par la pureté, la traçabilité et la qualification client. La capacité d'EMAPHOS ayant plus que doublé entre son niveau initial de 140 000 tonnes et environ 300 000 tonnes, la question n'est plus celle du volume disponible mais celle de la destination de ce volume. Passer d'un tiers à la totalité du capital transforme une quote-part de résultat en marge pleinement consolidée, et donne la main sur l'allocation produit entre engrais de spécialité, agroalimentaire, pharmacie et applications liées aux batteries et à la transition énergétique, segments mentionnés dans la communication reprise par Morocco World News.
2. Une logique de portefeuille, pas de capacité nouvelle. L'opération consolide un actif existant plutôt qu'elle ne crée une usine. Aucun objectif de production supplémentaire ni investissement spécifique lié à cette transaction n'a été annoncé, selon Le Brief. Elle s'inscrit en revanche dans un programme d'investissement vert de 13 milliards de dollars sur 2023-2027 (soit, à titre d'approximation indicative au taux courant, de l'ordre de 120 à 130 milliards MAD), orienté vers la hausse de capacité, les énergies renouvelables et la diversification produit.
3. La recomposition de l'actionnariat industriel au Maroc. Le mouvement n'est pas unidirectionnel. Parallèlement au rachat des partenaires européens dans EMAPHOS, le Conseil de la concurrence a été saisi d'un projet par lequel l'américain Koch acquerrait 50 % du capital de Jorf Fertilizers Company I, filiale d'OCP, avec partage de contrôle à la clé, selon la presse marocaine. Autrement dit, OCP reprend le contrôle total sur l'aval de spécialité tout en ouvrant certains actifs d'engrais de commodité à des partenaires internationaux. Cette asymétrie est le signal le plus informatif pour un investisseur : elle indique où le groupe estime que se situe désormais la rente, et où il accepte de partager le risque capitalistique.
Implications pour l'investissement et le financement dans les phosphates de spécialité
Réponse directe : l'opportunité se situe moins dans la production d'acide elle-même, verrouillée par un opérateur intégré, que dans les couches adjacentes, à savoir la chimie de formulation en aval, les services industriels, la qualification qualité et la logistique spécialisée autour de Jorf Lasfar.
Pour l'investisseur industriel international. Le passage d'EMAPHOS sous contrôle à 100 % simplifie la contrepartie contractuelle : un acheteur de PPA négociera désormais avec un fournisseur unique, intégré de la mine au quai. Cela réduit le risque d'exécution mais augmente la dépendance fournisseur. Les termes à sécuriser en priorité sont la durée des contrats d'enlèvement, les clauses d'indexation sur l'acide marchand et les spécifications de pureté, car c'est sur ces trois points que se joue la prime PPA. Le maintien annoncé de Prayon et Budenheim comme partenaires commerciaux limite par ailleurs le risque de rupture d'approvisionnement à court terme.
Pour l'investisseur financier. La transaction n'ayant pas de prix public, toute valorisation relève de l'exercice indicatif. Un cadrage prudent consiste à raisonner en multiple d'EBITDA appliqué à une capacité d'environ 300 000 tonnes par an, en testant trois scénarios de prime PPA (basse, centrale, haute) plutôt qu'un point central unique. Nous recommandons de modéliser séparément la marge de conversion, l'exposition devises (ventes largement libellées en USD ou EUR, base de coûts partiellement en MAD) et le coût énergie, et de documenter chaque hypothèse comme estimation et non comme donnée de marché. Un stress test sur un retour de volumes chinois à l'export reste indispensable, compte tenu de l'écart entre production réalisée et potentiel théorique relevé pour la Chine.
Pour l'investisseur local et les porteurs de projets. Les gisements de valeur réalistes sont la sous-traitance de maintenance spécialisée, les utilités, le conditionnement aux normes alimentaires et pharmaceutiques, le contrôle qualité et le transport sous température ou conformité. Nos équipes peuvent cadrer ces hypothèses via nos travaux de Market Research & Intelligence, structurer le financement avec Financial Advisory & Structuring, et tester un premier ordre de grandeur de rendement avec le simulateur d'investissement. Les autorisations restant à obtenir auprès de l'autorité de concurrence compétente, tout calendrier d'entrée doit intégrer un aléa réglementaire explicite.
Conclusion et prochaine étape
Le dossier EMAPHOS n'est pas une simple opération capitalistique : c'est un indicateur avancé de la stratégie marocaine dans l'acide phosphorique purifié. Une capacité portée à environ 300 000 tonnes par an, un passage programmé à 100 % du capital début 2027 sous réserve des autorisations réglementaires, et le maintien des partenaires européens comme clients et fournisseurs dessinent un modèle d'intégration verticale orienté marge plutôt que volume. Face à la Chine, dont l'essentiel des capacités sert le marché intérieur, et à l'Arabie saoudite, dont la base de réserves reste très inférieure, l'avantage marocain tient à la position dans la courbe de coûts, non à la taille.
Pour les investisseurs et conseils qui souhaitent traduire ce benchmark en décision d'allocation, nos équipes peuvent produire une note de cadrage sur mesure. Prenez contact via notre page Contact ou consultez les opportunités suivies dans Deals & Projects. Les éléments présentés ici sont informatifs et ne constituent pas un conseil en investissement.
La información proporcionada por Smart.by en el sitio www.smartbyllc.com tiene fines exclusivamente informativos y no constituye asesoramiento financiero. Contáctenos para obtener más información.
Análisis, noticias y recursos financieros
Más de 300 suscriptores confían en nosotros.


Simplificando decisiones financieras complejas a través de preguntas frecuentes.
Asesoramiento de inversión integral: asignación de capital, evaluación de riesgos, fusiones y adquisiciones, y optimización de activos, además de apoyo dedicado para inversionistas extranjeros que ingresan a Marruecos, incluyendo estudios de mercado, orientación normativa y puesta en marcha operativa. Cada proyecto se respalda con Smart Flow, nuestra plataforma de análisis de inversión en tiempo real.
Inversionistas de alto patrimonio, firmas de capital privado y de riesgo, y corporaciones que se expanden hacia Marruecos y África. Lo que todos ellos comparten es una preferencia por los datos frente a las conjeturas, y por los resultados frente a las promesas tranquilizadoras.
Reserve una consulta a través de nuestro sitio web, o llámenos o escríbanos directamente. En esa primera conversación, alinearemos sus objetivos con un plan de acción, sin necesidad de un proceso de incorporación prolongado.
Su inversión, visible en tiempo real. Smart Flow hace seguimiento del avance de los proyectos, detecta los riesgos antes de que se conviertan en un problema, y reúne el reporte financiero y la colaboración del equipo en un solo lugar, para que nunca tenga que esperar un informe trimestral para saber cómo van las cosas.
Turismo, manufactura industrial, agroindustria, transporte y logística, automotriz, e inmobiliario: sectores en los que llevamos el tiempo suficiente para detectar los riesgos y las oportunidades que otros pasan por alto.
Un capital invertido de manera deliberada, riesgos gestionados en lugar de descubiertos, y una entrada al mercado que no se estanca en trámites administrativos. Nuestros clientes miden el éxito en rendimientos, no en actividad.
Cifrados, con acceso controlado y auditados de forma independiente y periódica. Sus datos de inversión reciben el mismo rigor que su estrategia de inversión.
Siempre. Gestionamos el activo, no solo la operación: monitoreo continuo del desempeño, gestión de riesgos y ajustes estratégicos a medida que el mercado evoluciona.
Suscríbase a nuestro boletín informativo para recibir análisis de mercado y nuevas oportunidades apenas surjan, o síganos en redes sociales para actualizaciones en tiempo real.
Está integrada, no añadida después. Consideramos los factores ambientales, sociales y de gobernanza junto con los financieros, porque el valor a largo plazo y la inversión responsable no compiten entre sí.
Llame al +212 6 41 52 96 83, o visítenos en Tánger, Casablanca o Marrakech. También puede comunicarse con nuestro equipo en cualquier momento a través de la página de contacto.

¿Aún tiene dudas antes de decidirse?
- Hable con un consultor, no con un centro de llamadas
- Revise sus cifras en Smart Flow antes de decidir